Devenir propriétaire pour la première fois représente bien plus qu’une simple transaction financière. Il s’agit d’un véritable rite de passage, souvent teinté d’enthousiasme, mais parfois aussi de doutes légitimes. Entre le jargon bancaire, la multitude de diagnostics techniques et la gestion d’un engagement sur quinze, vingt ou vingt-cinq ans, les primo-accédants peuvent rapidement se sentir submergés.
En tant que conseillers en gestion de patrimoine, notre rôle consiste à transformer cette appréhension en une stratégie claire, pragmatique et durable. Acheter sa résidence principale ou réaliser son baptême de l’investissement locatif ne s’improvise pas : voici les clés indispensables pour poser les fondations solides de votre avenir patrimonial.
1. Mesurer la maturité de votre projet de vie
L’erreur la plus fréquente des acquéreurs novices consiste à choisir un logement uniquement sur un coup de cœur esthétique immédiat, sans le confronter à leur horizon temporel. Pour rentabiliser les frais inhérents à une acquisition (droits de mutation dits « frais de notaire », intérêts d’emprunt, garantie bancaire), il est généralement recommandé de conserver un bien immobilier pendant au moins cinq à sept ans.
Avant de lancer vos démarches, interrogez-vous sur vos perspectives professionnelles et personnelles à moyen terme. Une mobilité géographique est-elle envisageable ? Avez-vous un projet d’agrandissement familial ? Si la stabilité n’est pas encore au rendez-vous, il peut être pertinent de se demander s’il vaut mieux acheter ou louer son logement avant de signer un engagement engageant.
2. Définir une enveloppe financière exhaustive
Nombreux sont ceux qui calquent leur budget sur le seul prix d’achat affiché en vitrine. Or, le coût réel d’un projet immobilier englobe une constellation de dépenses annexes qu’il convient de budgétiser dès la genèse de l’opération :
- Les frais d’acquisition : comptez environ 7 à 8 % dans l’ancien, contre 2 à 3 % seulement dans l’immobilier neuf.
- Les charges courantes : la taxe foncière, les charges de copropriété et les factures énergétiques peuvent lourdement impacter votre reste à vivre.
- Les éventuels travaux : rafraîchissement, rénovation thermique ou mise aux normes électriques méritent des devis préalables avant toute offre d’achat.
Une bonne préparation suppose également d’évaluer précisément votre épargne disponible. Pour savoir quel montant mobiliser sans vous démunir, découvrez quelle part d’apport personnel prévoir afin de rassurer les établissements prêteurs tout en conservant une épargne de précaution.
3. Soigner son profil emprunteur et déjouer les blocages bancaires
L’accès au crédit immobilier est encadré par des règles strictes fixées par le Haut Conseil de Stabilité Financière (HCSF), notamment un taux d’endettement maximal de 35 % assurance comprise. Pour présenter un dossier séduisant à votre banquier ou à votre courtier, nettoyez vos comptes bancaires durant les trois à six mois précédant la demande : évitez impérativement les découverts, soldez vos crédits à la consommation superflus et mettez en place une épargne régulière.
Ne vous laissez pas décourager par des idées préconçues sur la frilosité supposée des banques. Beaucoup d’acquéreurs renoncent à tort par méconnaissance des critères d’octroi ; n’hésitez pas à démystifier ces croyances en parcourant les idées reçues sur le prêt immobilier pour négocier en position de force.
4. Tirer parti des dispositifs d’aide à l’accession
L’État et les collectivités locales encouragent activement les primo-accédants à devenir propriétaires. Ces dispositifs représentent un levier financier considérable qui allège mécaniquement votre mensualité globale :
- Le Prêt à Taux Zéro (PTZ) : réorienté pour soutenir l’habitat collectif en zone tendue ou les logements anciens avec travaux d’efficacité énergétique en zone détendue, il permet de financer jusqu’à une fraction substantielle de l’acquisition sans payer le moindre intérêt d’emprunt.
- Le Prêt Action Logement : accessible aux salariés du secteur privé sous conditions de ressources, il propose un taux préférentiel très compétitif pour compléter un prêt principal.
- Les aides des collectivités : de nombreuses métropoles accordent des prêts bonifiés ou des primes à l’accession pour fixer les jeunes actifs au cœur de leur bassin d’emploi.
5. Analyser l’emplacement avec le regard d’un futur vendeur
Même si vous prévoyez d’habiter le logement de vos rêves, vous devez impérativement penser à sa liquidité future. Un jour ou l’autre, vous serez amené à revendre ou à mettre ce bien en location. Les critères objectifs priment toujours sur l’affect :
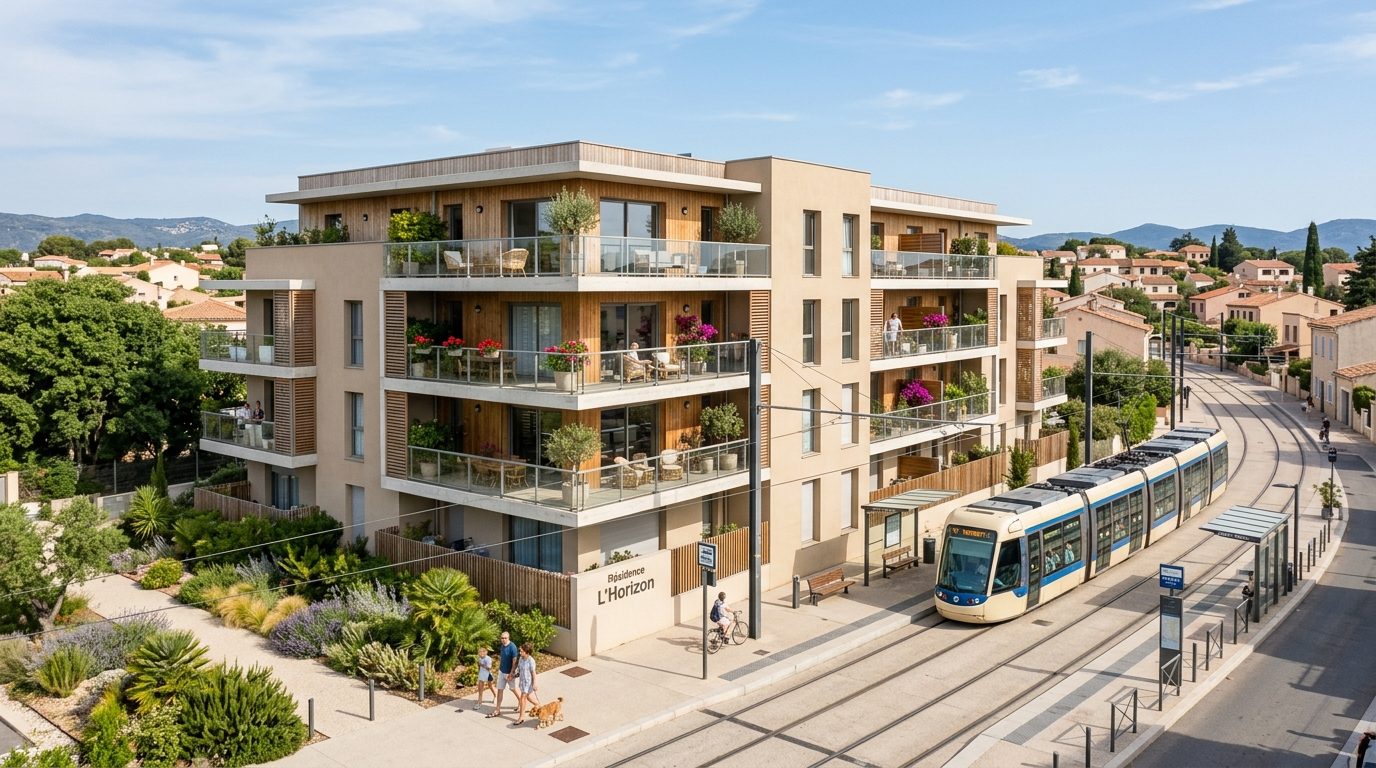
- La proximité immédiate des transports en commun lourds (métro, tramway, gare RER).
- La vitalité du tissu commercial et la qualité des établissements scolaires à proximité.
- Les projets urbains programmés par la municipalité (requalification de quartier, nouveaux espaces verts, prolongements de lignes).
Un bien atypique ou présentant un défaut majeur d’emplacement peut séduire à court terme par son tarif attractif, mais il se révélera difficile à céder dans un marché ralenti. Privilégiez toujours la pérennité de l’adresse.
6. Arbitrer judicieusement entre immobilier neuf et ancien
Le match entre l’ancien et le neuf ne se résume pas au charme des parquets anciens contre la modernité d’un balcon contemporain. C’est avant tout un choix de gestion patrimoniale :
Dans le neuf (achat en VEFA), vous profitez de garanties légales protectrices (parfait achèvement, biennale, décennale), d’une performance thermique aux dernières normes environnementales (RE2020) garantissant des factures d’énergie réduites, et de frais de notaire réduits. Dans l’ancien, le prix au mètre carré peut sembler inférieur, mais le coût global doit intégrer l’audit énergétique, les travaux de rénovation et la mise en conformité des parties communes de l’immeuble.
7. Choisir la structure juridique adaptée à votre situation
Achetez-vous seul, en couple pacsé, marié, ou en union libre ? Les règles du jeu patrimonial varient du tout au tout selon votre statut civil :
- L’indivision : solution par défaut, elle est simple à mettre en place mais peut devenir source de blocages en cas de séparation si les quotes-parts d’acquisition n’ont pas été scrupuleusement calibrées sur les apports réels de chacun.
- La Société Civile Immobilière (SCI) : parfois envisagée dès le premier achat, notamment pour intégrer des membres d’une même famille ou faciliter la transmission future, elle demande une gestion comptable et juridique plus formalisée.
- Le recours au notaire : anticipez dès la signature du compromis les clauses protectrices (testament, clause de rachat d’indivision) afin d’éviter qu’un aléa de la vie ne transforme une opportunité en contentieux.
8. Décrypter les procès-verbaux et les diagnostics sans complaisance
Ne vous contentez pas de visiter le bien lors d’une belle journée ensoleillée. Revenez à des heures différentes pour apprécier les nuisances sonores potentielles, l’ensoleillement réel et le stationnement. Examinez également le dossier de diagnostic technique (DDT) avec minutie :
- Le Diagnostic de Performance Énergétique (DPE) pour repérer d’éventuelles passoires thermiques.
- L’état de l’installation électrique et de gaz pour évaluer la sécurité immédiate.
- Les trois derniers procès-verbaux d’assemblée générale de copropriété : ils révèlent l’ambiance entre copropriétaires, les impayés de charges éventuels et surtout les travaux lourds déjà votés ou à prévoir (ravalement de façade, toiture, réfection des ascenseurs).
9. Adopter une négociation factuelle et respectueuse
La négociation immobilière ne s’apparente pas à un bras de fer agressif. Pour formuler une offre inférieure au prix de vente, étayez systématiquement votre proposition sur des éléments tangibles : montants de devis d’artisans chiffrés pour les travaux, comparaison avec des ventes récentes enregistrées dans la base notariale du quartier, ou contraintes calendaires du vendeur.
Présentez simultanément une attestation de faisabilité bancaire rédigée par votre conseiller financier. À prix égal ou légèrement inférieur, un dossier au financement sécurisé l’emportera toujours face à un acquéreur aux capacités financières incertaines.
Bâtir son patrimoine pas à pas
La réussite d’un premier achat repose sur l’équilibre subtil entre le coup de cœur pour un lieu de vie et la rigueur de l’analyse financière. En suivant ces étapes fondamentales, vous sécurisez non seulement votre cadre de vie, mais vous amorcez la constitution d’un patrimoine pérenne, capable de s’adapter aux évolutions futures de votre existence. N’hésitez pas à vous faire accompagner par des professionnels indépendants pour valider chacune de ces étapes décisives.