Réussir une acquisition immobilière dans le neuf repose sur la rencontre équilibrée entre rigueur budgétaire et vision de vie. Loin d’être un achat standardisé, l’accès à la propriété en programme neuf vous donne l’opportunité de concilier une ingénierie financière performante et un habitat sur mesure, adapté à vos attentes patrimoniales ou familiales.
Structurer un financement équilibré pour l’immobilier neuf
Le montage d’un emprunt dans le neuf obéit à des règles spécifiques qu’il convient de maîtriser pour optimiser son coût global. Si les frais de notaire sont réduits (entre 2 % et 3 % du prix d’achat, contre 7 % à 8 % dans l’ancien), les établissements bancaires exigent généralement la couverture de ces frais annexes et d’une partie des garanties sous forme d’apport personnel.
Pour constituer ou renforcer ces fonds propres, plusieurs leviers méritent d’être explorés :
- L’épargne salariale : la participation et l’intéressement logés sur un PEE ou un PER d’entreprise peuvent faire l’objet d’un déblocage anticipé sans pénalité fiscale en cas d’acquisition de votre résidence principale.
- Le Prêt à Taux Zéro (PTZ) : véritable levier pour les primo-accédants sous conditions de ressources et de zonage, il permet d’alléger significativement la mensualité globale.
- Le prêt Action Logement : accessible aux salariés du secteur privé sous réserve d’éligibilité, il offre un taux préférentiel cumulable avec votre prêt bancaire standard.
- Les aides de la famille ou prêts participatifs : souvent assimilés à des quasi-fonds propres par les banques lorsqu’ils sont formalisés avec clarté.
Une bonne préparation permet d’obtenir des conditions d’emprunt avantageuses et d’ajuster l’amortissement à votre situation. Pour approfondir le calibrage de votre dossier, découvrez nos recommandations détaillées sur le crédit immobilier appliqué aux spécificités du neuf.
La personnalisation du logement : les Travaux Modificatifs Acquéreurs (TMA)
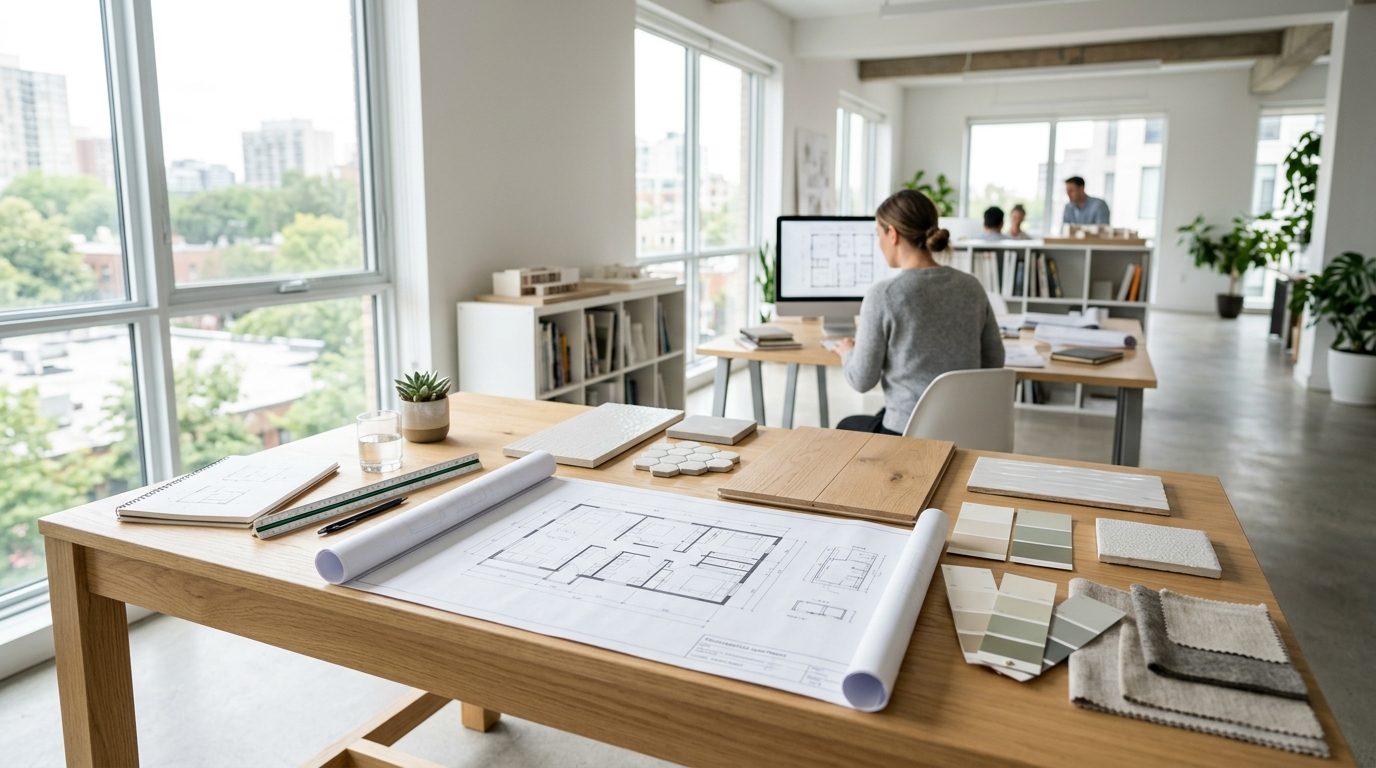
L’un des agréments majeurs d’un achat dans le cadre d’une vente sur plans (VEFA) réside dans la personnalisation de votre espace avant même le début des finitions intérieures. Ce dispositif, encadré sous l’appellation de TMA (Travaux Modificatifs Acquéreurs), vous permet d’adapter le plan initial du promoteur.
Ce que vous pouvez librement faire évoluer
Selon l’état d’avancement des travaux lors de la réservation, vous pouvez solliciter des réaménagements d’espace :
- Déplacer ou supprimer une cloison non porteuse pour créer une vaste pièce de vie ouverte.
- Réorganiser l’agencement de la cuisine ou de la salle d’eau (déplacement des arrivées d’eau et évacuations).
- Ajouter des points d’éclairage, des prises RJ45 ou un pré-équipement domotique pour anticiper les usages futurs.
Les contraintes techniques et réglementaires
Toutes les requêtes ne peuvent cependant pas aboutir. Les bureaux d’études techniques rejettent systématiquement les modifications touchant aux éléments structurels (murs porteurs, poteaux), aux gaines techniques communes ou aux façades extérieures (baies vitrées, volets). De même, les plans doivent impérativement respecter les normes d’accessibilité PMR (personnes à mobilité réduite) en vigueur lors du dépôt du permis de construire.
Intégrer les aménagements et finitions dans votre budget
Au-delà du plan, les promoteurs mettent à disposition un catalogue de finitions : carrelages grand format, parquets contrecollés, faïences murales, receveurs de douche ultra-plats ou encore placards sur mesure. Certaines options sont incluses dans la prestation de base, tandis que d’autres font l’objet d’un chiffrage complémentaire.
Le conseil de nos experts : Anticipez dès la signature du contrat de réservation le coût estimatif de vos personnalisations. Il est souvent possible d’intégrer le montant des devis TMA directement dans l’enveloppe globale de votre prêt immobilier, ce qui vous évite d’amputer votre trésorerie personnelle et permet de lisser cette dépense au taux attractif de votre emprunt immobilier.
Pour orchestrer ces choix sans stress, le respect du calendrier du chantier demeure primordial. Consultez notre récapitulatif sur les principales étapes d’une acquisition afin de valider vos TMA au moment le plus opportun.